Informacje dodatkowe
| Format | |
|---|---|
| Wydanie | |
| Medium | Czasopismo papier |
| Rodzaj | Czasopisma prawnicze |
| Rok publikacji | 2026 |
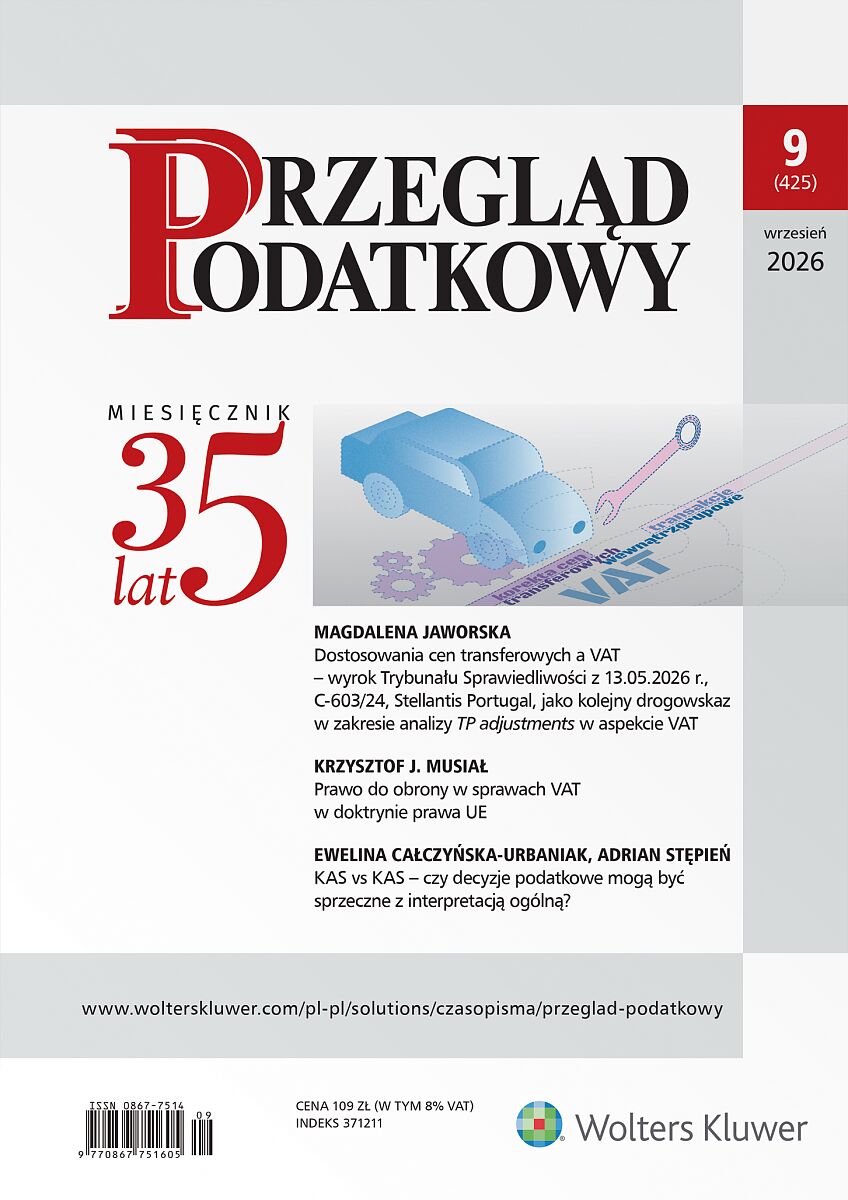
| Spis treści | GŁOS DORADCÓW PODATKOWYCHDariusz M. MalinowskiWarunki zastosowania zwolnienia przy wniesieniu przez osobę fizyczną przedsiębiorstwa lub jego zorganizowanej części mdo spółki z ograniczoną odpowiedzialnością, str. 3PROFESJONALIŚCI O PODATKACHMonika Laskowska, Magdalena MilejskaWspółczesne wyzwania systemów podatkowych: technologia, globalizacja i pewność prawa. Zapowiedź V Międzynarodowej Konferencji Podatkowej CASP SGH, str. 6PRAKTYKA SKARBOWATomasz JanickiInne źródła – przypadki szczególne, str. 8TEMAT MIESIĄCAMagdalena JaworskaDostosowania cen transferowych a VAT – wyrok Trybunału Sprawiedliwości z 13.05.2026 r., C‑603/24, Stellantis Portugal, jako kolejny drogowskaz w zakresie analizy TP adjustments w aspekcie VAT, str. 11PODATKIKrzysztof J. MusiałPrawo do obrony w sprawach VAT w doktrynie prawa UE, str. 18Aleksander SłyszCzy przychody ze spekulacyjnego obrotu biletami (ticket scalping) podlegają opodatkowaniu podatkami dochodowymi?, str. 35Arkadiusz Kalwik, Michał BrannyAlokacja wyniku na działalności hedgingowej do działalności opodatkowanej i zwolnionej. Ocena stanowisk organów i sądów w stosunku do związku takiej aktywności z działalnością zwolnioną objętą zezwoleniem podatkowym w ramach działalności w SSE/PSI, str. 42ORDYNACJA PODATKOWAEwelina Całczyńska-Urbaniak, Adrian Stępień KAS vs KAS – czy decyzje podatkowe mogą być sprzeczne z interpretacją ogólną?, str. 48ORZECZNICTWOIwona StrzelecPrzegląd orzecznictwa SA, str. 54Krzysztof Lasiński-SuleckiPrzegląd orzecznictwa TSUE, str. 58Ewa PrejsPrzegląd orzecznictwa TSUE, str. 59AKTUALNOŚCI Z BRUKSELIFilip MajdowskiAktualności z Brukseli, str. 62 |
| Wydawnictwo | Wolters Kluwer Polska |
| Okładka | |
| Liczba stron | |
| Opis | "Przegląd Podatkowy" nr 9/2026 Drogie Czytelniczki, Drodzy Czytelnicy, jest już najnowszy wrześniowy numer Przeglądu Podatkowego, a w nim: Korekty cen transferowych pozostają jednym z najbardziej spornych obszarów na styku VAT i cen transferowych. Kluczowe pytanie brzmi: kiedy TP adjustment jest jedynie wyrównaniem rentowności, a kiedy może wpływać na rozliczenia VAT? W wyroku z 13.05.2026 r., C‑603/24, TS potwierdził, że sama korekta służąca osiągnięciu docelowej marży nie oznacza jeszcze odpłatnego świadczenia usług. W artykule pt. Dostosowania cen transferowych a VAT – wyrok Trybunału Sprawiedliwości z 13.05.2026 r., C‑603/24, Stellantis Portugal, jako kolejny drogowskaz w zakresie analizy TP adjustments w aspekcie VAT przedstawiono argumentację TS i Rzeczniczki Generalnej oraz pokazano, jakie wnioski z tego orzeczenia powinni wyciągnąć podatnicy przygotowujący dokumentację cen transferowych i rozliczenia VAT. Czy podatnik może skutecznie bronić się przed zarzutem udziału w oszustwie VAT, jeśli nie zna dowodów, na których opiera się organ podatkowy? Prawo do obrony w sprawach VAT nie jest jedynie formalną gwarancją procesową, lecz warunkiem prawidłowego stosowania zasady neutralności VAT i ochrony praw podatnika. Autor artykułu pt. Prawo do obrony w sprawach VAT w doktrynie prawa UE analizuje standardy wynikające z orzecznictwa TS, wskazując, że dostęp do materiału dowodowego, prawo do wysłuchania i możliwość przedstawienia własnych dowodów mają kluczowe znaczenie zwłaszcza w sprawach dotyczących oszustw podatkowych i sankcji VAT. Czy organ podatkowy może kwestionować stanowisko zgodne z interpretacją ogólną Ministra Finansów? Autorzy artykułu pt. KAS vs KAS – czy decyzje podatkowe mogą być sprzeczne z interpretacją ogólną? analizują coraz częstszą praktykę, w której organy i niektóre sądy odmawiają zastosowania wykładni przedstawionej w interpretacjach ogólnych, powołując się na ograniczony zakres ochrony wynikający z Ordynacji podatkowej. Takie podejście może naruszać fundamentalne zasady prawa podatkowego, w szczególności zasadę zaufania do organów, zasadę rozstrzygania wątpliwości na korzyść podatnika oraz zasadę równości wobec prawa. Autorzy przekonują, że interpretacje ogólne powinny realnie służyć ujednolicaniu stosowania prawa, a odstępstwa od nich powinny mieć charakter wyjątkowy. Czy „koniki”, którzy odsprzedają bilety z dużym zyskiem, rzeczywiście mogą uniknąć podatku dochodowego? Autor rozprawia się z popularnym przekonaniem, że penalizacja spekulacyjnego obrotu biletami automatycznie wyłącza osiągane z niego przychody z opodatkowania. Analizując przepisy podatkowe i Kodeks wykroczeń, wskazuje, że sprzedaż biletów na rynku wtórnym może być przedmiotem prawnie skutecznej umowy, a więc uzyskiwane z niej dochody co do zasady podlegają opodatkowaniu zarówno PIT, jak i CIT. Artykuł pt. Czy przychody ze spekulacyjnego obrotu biletami (ticket scalping) podlegają opodatkowaniu podatkami dochodowymi? ukazuje również skalę globalnego rynku ticket scalping oraz wyzwania, jakie zjawisko to stwarza dla konsumentów, organizatorów wydarzeń i fiskusa. Czy wynik na transakcjach hedgingowych powinien zwiększać dochód zwolniony z CIT/PIT w SSE i Polskiej Strefie Inwestycji, czy też podlegać opodatkowaniu? Autorzy artykułu pt. Alokacja wyniku na działalności hedgingowej do działalności opodatkowanej i zwolnionej. Ocena stanowisk organów i sądów w stosunku do związku takiej aktywności z działalnością zwolnioną objętą zezwoleniem podatkowym w ramach działalności w SSE/PSI polemizują z najnowszą linią interpretacyjną organów podatkowych i sądów, które odmawiają powiązania hedgingu z działalnością objętą zwolnieniem podatkowym. Wniesienie przedsiębiorstwa lub jego zorganizowanej części do spółki z o.o. może pozwolić uniknąć opodatkowania przy obejmowaniu udziałów, ale tylko pod warunkiem spełnienia ściśle określonych wymogów. W artykule pt. Warunki zastosowania zwolnienia przy wniesieniu przez osobę fizyczną przedsiębiorstwa lub jego zorganizowanej części do spółki z ograniczoną odpowiedzialnością wskazano, że prawidłowe zaplanowanie aportu pozwala uniknąć powstania nieoczekiwanego obowiązku podatkowego już na etapie objęcia udziałów. Nie każdy przychód da się przypisać do klasycznych źródeł wskazanych w ustawie o PIT. Artykuł pt. Inne źródła – przypadki szczególne obrazuje, jak szerokie znaczenie mają tzw. „inne źródła” i dlaczego prawidłowa kwalifikacja przychodu często przesądza o obowiązkach podatnika oraz płatnika. Iwona Strzelec Redaktor Naczelna "Przeglądu Podatkowego" |
| Stan prawny | |
| ISBN | |
| Wersja publikacji | Czasopismo papier |
| KodTowaru | KIK-6502:202609 |
| Dostępność | |
| Realizacja zamówienia | Wysyłamy następnego dnia po zaksięgowaniu płatności. |
| Dane teleadresowe | Wolters Kluwer Polska Sp. Z o.o., 01-208 Warszawa, ul. Przyokopowa 33, Adres e-mail: pl-obsluga.profinfo@wolterskluwer.com, Tel. 801 04 45 45 |
| Kraj pochodzenia produktu | Polska |
| Kraj produkcji | Polska |


Opinie
Na razie nie ma opinii o produkcie.