Informacje dodatkowe
| Format | |
|---|---|
| Wydanie | |
| Medium | Czasopismo papier |
| Rodzaj | Czasopisma prawnicze |
| Rok publikacji | 2026 |
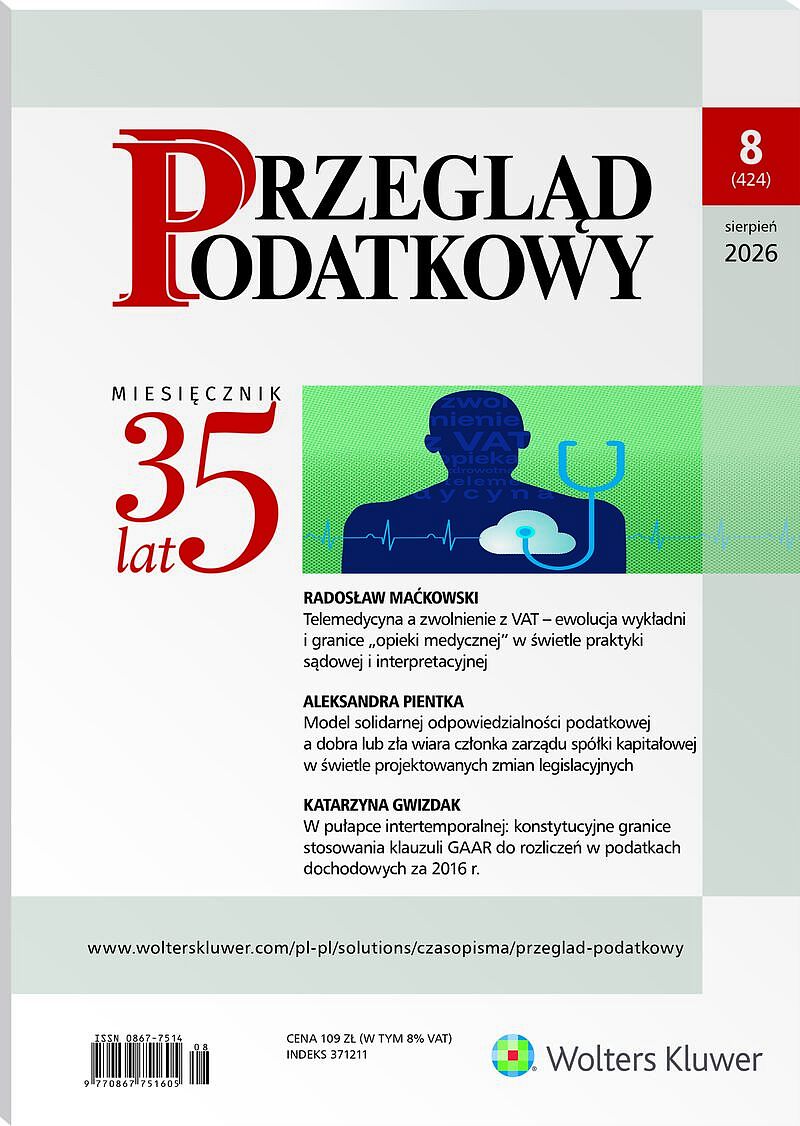
| Spis treści | GŁOS DORADCÓW PODATKOWYCHDariusz M. MalinowskiDokumentacja dostawy towarów używanych w procedurze VAT marża, str. 3PRAKTYKA ZAWODOWAAleksandra PientkaModel solidarnej odpowiedzialności podatkowej a dobra lub zła wiara członka zarządu spółki kapitałowej w świetle projektowanych zmian legislacyjnych, str. 6PRAKTYKA SKARBOWATomasz JanickiPodatek od niezrealizowanych zysków, str. 12TEMAT MIESIĄCARadosław MaćkowskiTelemedycyna a zwolnienie z VAT – ewolucja wykładni i granice „opieki medycznej” w świetle praktyki sądowej i interpretacyjnej, str. 15PODATKIJędrzej KuderskiPośrednie posiadanie udziałów a prawo do zwolnienia dywidendowego, str. 24Marianna Ćwiklińska, Jan CzerwińskiStawka VAT 0% dla dostaw towarów i usług na rzecz sił zbrojnych Stanów Zjednoczonych – problemy praktyczne, str. 29Adam BojarskiZwolnienie na własne cele mieszkaniowe realizowane za granicą, str. 34ORDYNACJA PODATKOWAKatarzyna GwizdakW pułapce intertemporalnej: konstytucyjne granice stosowania klauzuli GAAR do rozliczeń w podatkach dochodowych za 2016 .r, str. 40ORZECZNICTWOIwona StrzelecPrzegląd orzecznictwa SA, str. 47Ewa PrejsPrzegląd orzecznictwa TSUE, str. 50Krzysztof Lasiński-SuleckiPrzegląd orzecznictwa TSUE , str. 59AKTUALNOŚCI Z BRUKSELIFilip MajdowskiAktualności z Brukseli, str. 62 |
| Wydawnictwo | Wolters Kluwer Polska |
| Okładka | |
| Liczba stron | |
| Opis | "Przegląd Podatkowy" nr 8/2026 Drogie Czytelniczki, Drodzy Czytelnicy, jest już najnowszy sierpniowy numer Przeglądu Podatkowego, a w nim: Podejście do zwolnienia z VAT usług telemedycznych ewoluowało, przechodząc od formalnego modelu opartego na klasyfikacjach statystycznych do współczesnej wykładni koncentrującej się na celu świadczenia. Polecam lekturze artykuł pt. Telemedycyna a zwolnienie z VAT – ewolucja wykładni i granice „opieki medycznej” w świetle praktyki sądowej i interpretacyjnej i zawarto w nim analizę orzecznictwa TSUE, polskich sądów oraz interpretacji podatkowych, wskazujące, że po 2017 r. utrwaliła się zasada neutralności technologicznej, zgodnie z którą forma zdalna (telefon, internet, wideokonsultacja) nie wyklucza zwolnienia z VAT. Problematyka intertemporalnego stosowania klauzuli GAAR w polskim porządku prawnym. W artykule pt. W pułapce intertemporalnej: konstytucyjne granice stosowania klauzuli GAAR do rozliczeń w podatkach dochodowych za 2016 r. Autorka zwraca uwagę na rozbieżności w orzecznictwie sądów administracyjnych dotyczące jej stosowania do czynności podjętych przed 15.07.2016 r., ale skutkujących korzyścią podatkową po tej dacie. Kwestia ta prawdopodobnie zostanie rozstrzygnięta przez Trybunał Konstytucyjny, a jej rozwiązanie ma kluczowe znaczenie dla pewności prawa podatkowego i ochrony praw podatników. Obowiązujący model solidarnej odpowiedzialności podatkowej członków zarządu spółek kapitałowych z art. 116 o.p. nie uwzględnia dobrej lub złej wiary, stopnia winy ani należytej staranności osób zarządzających. W artykule pt. Model solidarnej odpowiedzialności podatkowej a dobra lub zła wiara członka zarządu spółki kapitałowej w świetle projektowanych zmian legislacyjnych przeanalizowano wpływ orzecznictwa TSUE, zwłaszcza wyroku w sprawie Genzyński, na znowelizowanie art. 116 o.p. oraz projektowane zmiany legislacyjne, które mają oprzeć odpowiedzialność na kryterium dochowania należytej staranności. Spór dotyczący możliwości zastosowania zwolnienia dywidendowego z art. 22 ust. 4 u.p.d.o.p. w sytuacji pośredniego posiadania udziałów w strukturach wielopoziomowych. Autor artykułu pt. Pośrednie posiadanie udziałów a prawo do zwolnienia dywidendowego zestawia stanowisko Ministerstwa Finansów wyrażone w objaśnieniach podatkowych z 3.07.2025 r., dopuszczające kaskadowe spełnienie warunku posiadania udziałów, z restrykcyjnym podejściem WSA w Lublinie, który wymaga bezpośredniego udziału w kapitale spółki wypłacającej dywidendę. Przedstawienie zasad dotyczących korzystania ze zwolnienia na własne cele nieruchomościowe, w sytuacji, gdy są one realizowane poza terytorium Rzeczpospolitej Polskiej. W artykule pt. Zwolnienie na własne cele mieszkaniowe realizowane za granicą omówiono ponadto, w jaki sposób należy intepretować odpowiednie postanowienia zawarte w umowach o unikaniu podwójnego opodatkowania, odnoszące się do zagadnienia będącego przedmiotem artykułu – na przykładzie wybranych państw. Zastosowanie stawki VAT 0% dla dostaw towarów i usług na rzecz sił zbrojnych USA wymaga spełnienia zarówno warunków materialnych wynikających z umowy EDCA i rozporządzenia Ministra Finansów, jak i wymogów formalnych, w tym posiadania prawidłowo wypełnionego świadectwa zwolnienia. Interpretacje Dyrektora KIS wskazują, że kluczowe znaczenie ma prawidłowa identyfikacja podmiotów świadczących usługi oraz właściwe ujęcie ich danych w świadectwie. Brak wymaganych informacji uniemożliwia zastosowanie stawki 0% i skutkuje koniecznością opodatkowania transakcji stawką właściwą dla danego towaru lub usługi. O tym w artykule pt. Stawka VAT 0% dla dostaw towarów i usług na rzecz sił zbrojnych Stanów Zjednoczonych – problemy praktyczne. Zapobieganie unikaniu opodatkowania to priorytet dla każdej administracji podatkowej. W dobie powszechnej globalizacji, swobody inwestowania i przemieszczania się istotne staje się tworzenie i wprowadzanie narzędzi, których celem jest skuteczne ograniczanie osiągania korzyści podatkowych sprzecznych z celem lub przedmiotem ustawy podatkowej. Pytania dotyczące przepisów wprowadzających takie rozwiązania do polskiego porządku prawnego często są zadawane organowi interpretacyjnemu. Interpretacje te zostały zaprezentowane w artykule pt. Podatek od niezrealizowanych zysków. W miesiącu pełnego wejścia w życie AI Act – omawiamy przełomowe orzeczenie NSA z 28.01.2026 r., I FSK 800/23, które potwierdza, że o kwalifikacji podatkowej decyduje charakter i efekt ekonomiczny usługi, a nie fakt, że jest ona wykonywana przez sztuczną inteligencję zamiast człowieka. Czy w orzecznictwie właśnie zdefiniowano na nowo granicę między technologią a finansami? Iwona Strzelec Redaktor Naczelna "Przeglądu Podatkowego" |
| Stan prawny | |
| ISBN | |
| Wersja publikacji | Czasopismo papier |
| KodTowaru | KIK-6502:202608 |
| Dostępność | |
| Realizacja zamówienia | Wysyłamy następnego dnia po zaksięgowaniu płatności. |
| Dane teleadresowe | Wolters Kluwer Polska Sp. Z o.o., 01-208 Warszawa, ul. Przyokopowa 33, Adres e-mail: pl-obsluga.profinfo@wolterskluwer.com, Tel. 801 04 45 45 |
| Kraj pochodzenia produktu | Polska |
| Kraj produkcji | Polska |


Opinie
Na razie nie ma opinii o produkcie.